




-
뉴스
-
- Maersk and PUMA Expand Partnership to Unlock Greate...
- A.P. Moller - Maersk (Maersk) today announced it has begun managing PUMA’s North America distribution network, which includes three large, highly automated warehouses in California, Arizona, and Indiana totaling about 2.3 million square feet. PUMA, one of the world...
-
- DP World Expands Contract Logistics Network In Thai...
- DP World today announced the opening of a new contract logistics distribution centre in Bang Na, expanding its logistics capacity in Thailand and strengthening its ability to support customers across key manufacturing and consumer sectors. The approximately 10,000-squa...
-
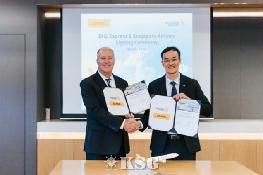
- DHL Express and Singapore Airlines Extend Boeing 77...
- DHL Express and Singapore Airlines (SIA) have renewed their crew and maintenance agreement for five Boeing 777 freighters based at Singapore Changi Airport. Under the agreement, SIA pilots will continue to operate the five freighters, while SIA engineers will oversee t...
-
- Ocean Network Express Publishes Sustainability Repo...
- Ocean Network Express (ONE) has published its Sustainability Report 2026, covering the period from 1 April 2025 to 31 March 2026. The report highlights ONE's progress and initiatives across four sustainability pillars: Environment, Operational Excellence, Social, a...
-
- 운항스케줄
-
오피니언



2026-10-15 08:56
세계 100대 항만 물동량 8억TEU 눈앞…亞 성장세 뚜렷
관세 장벽에 북미 성장률 1%대 그쳐


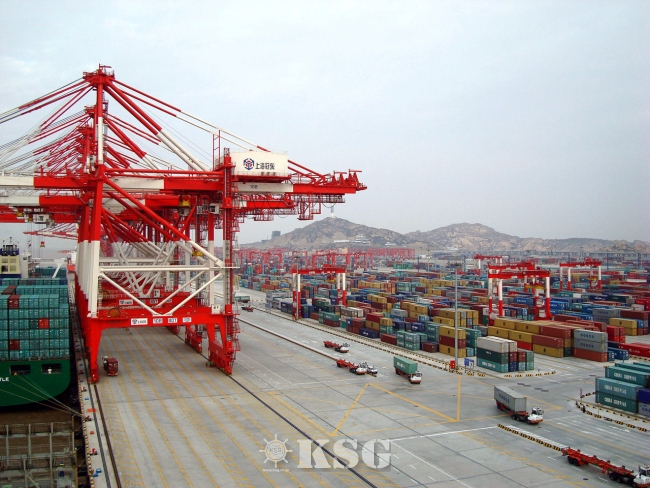
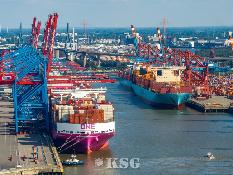
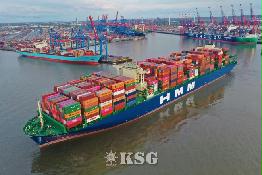
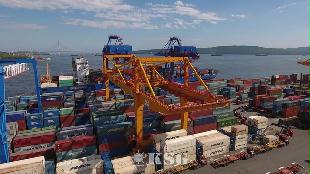
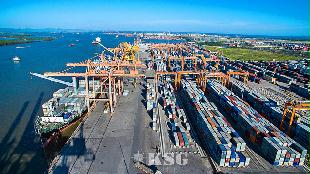
세계 주요 컨테이너 항만은 지난해 미중 무역 갈등과 미국의 관세 인상 정책에도 물동량 증가세를 이어갔다. 생산거점 다변화와 아시아역내 교역 확대, 선사들의 항로 재편이 항만 성장을 뒷받침했다. 반면 북미 지역은 2024년 발생한 선제 수입 효과가 약해지면서 성장폭이 줄었다.
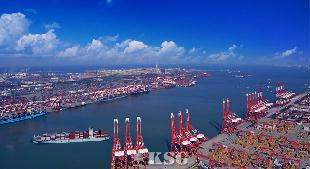
로이즈리스트에 따르면, 지난해 세계 100대 컨테이너 항만의 물동량은 전년 7억4541만TEU보다 6.3% 증가한 7억9220만TEU를 기록했다. 증가율이 2024년의 8.1%에서 1.8%포인트(p) 낮아졌지만 성장세를 유지한 건 고무적이다. 100개 항만 중 85곳의 물동량이 늘었으며, 아시아 46개 항만이 전체 물동량 증가분의 약 70%를 담당했다. 상위 10개 항만은 전년 3억13만TEU에서 6.5% 늘어난 3억1955만TEU를 처리했다. 순위는 모두 전년과 같았다. (해사물류통계 ‘2025년 세계 100대 항만 컨테이너 처리량’ 참고)
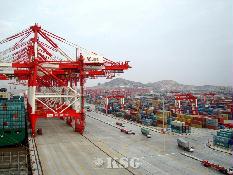
상하이항은 전년 대비 6.9% 증가한 5506만TEU를 기록하며 16년 연속 세계 최대 컨테이너 항만 자리를 지켰다. 2024년 전 세계 항만 최초로 연간 물동량 5000만TEU를 돌파한 데 이어 지난해에도 최대 실적을 경신했다. 핵심 거점인 양산항의 4단계 자동화터미널은 처음으로 1000만TEU를 넘겼다. 양산항구의 국제환적 물량도 10.6% 증가한 790만TEU를 기록했다.
2위 싱가포르항은 전년 대비 8.6% 늘어난 4466만TEU를 처리했다. 2024년 처음 4000만TEU를 넘어선 뒤 지난해에도 역대 최대 물동량을 달성했다. 로이즈리스트는 생산거점이 여러 국가로 분산되면서 각국의 제조·소비시장을 연결하는 싱가포르의 환적 기능이 더욱 중요해졌다고 평가했다.
3위 닝보·저우산항은 11.6% 증가한 4387만TEU를 처리하며 처음으로 4000만TEU 고지를 넘었다. 증가분은 456만4000TEU로, 100대 항만 중 가장 많았다. 싱가포르와의 격차는 2024년 181만6100TEU에서 지난해 78만8000TEU로 줄었다. 이어 선전항은 6.1% 증가한 3541만TEU, 칭다오항은 6.6% 늘어난 3289만TEU를 기록했다. 6위 광저우항도 7.6% 증가한 2805만TEU를 처리했다.
우리나라 부산항은 전년 대비 2% 늘어난 2488만TEU를 처리하며 세계 7위를 유지했다. 2023년 이후 3년 연속 물동량이 증가했다. 환적화물은 4.4% 늘어난 1410만TEU로 전체의 약 57%를 차지했다. 중국에서 들어온 환적 물량은 5%, 부산에서 환적한 뒤 미국으로 향한 환적 물량은 5.6% 증가했다. 반면 수출입화물은 1% 감소한 약 1080만TEU에 머물렀다. 환적 물량 증가가 수출입화물 감소를 상쇄했지만 전체 증가율은 세계 100대 항만 평균인 6.3%를 크게 밑돌았다.
다만 로이즈리스트는 주요 운항동맹(얼라이언스)이 중국과 일본의 직항 서비스를 부산항 경유 피더 운송으로 전환하면서 부산항의 동북아 환적 거점 역할이 더욱 커질 것으로 전망했다. 덴마크 선사 머스크와 독일 선사 하파크로이트로 구성된 제미니얼라이언스는 북중국 화물을 부산항에서 환적하는 방식으로 항로를 조정했다. 국적선사 HMM이 참여하는 프리미어얼라이언스도 2026회계연도에 일본 항만에서 아시아-유럽 직항 서비스를 중단하고 일본 주요 항만을 주 2회 셔틀 서비스로 부산항과 연결할 예정이다.
8위 톈진항은 3.2% 증가한 2403만TEU를 처리하며 부산항과의 격차를 84만8100TEU로 좁혔다. 9위 두바이항은 1555만TEU를 처리했지만 증가율은 0.1%에 그쳤다. 말레이시아 포트클랑항은 3.4% 증가한 1514만TEU로 10위를 지켰다. 한편 홍콩항은 9.8% 감소한 1299만5000TEU로 8년 연속 역성장하며 두 계단 내려온 14위에 머물렀다. 중국 본토 항만과의 경쟁 심화와 기항망 재편으로 화물 유출이 이어지면서 감소율과 감소 물량 모두 100대 항만 중 가장 컸다.
공급망 재편에 환적거점으로 화물 집중
100대 항만에 포함된 중국 23개 항만은 홍콩을 포함해 전년 대비 6.4% 증가한 3억2325만TEU를 처리하며 전체 물동량의 40.8%를 차지했다. 중국을 포함한 아시아 항만의 점유율은 67.7%로 세계 컨테이너 교역의 중심축을 유지했다. 로이즈리스트는 생산거점 다변화가 중국과 동남아의 교역 연결을 강화했다고 분석했다.
중국산 부품과 중간재가 동남아 생산거점으로 이동하고 완제품이 최종 소비시장으로 향하면서 아시아역내 교역과 환적 수요가 늘었다는 설명이다. 베트남 호찌민항과 하이퐁항은 각각 14.5% 16.4% 성장하며 이 같은 흐름을 반영했다.
중동에서는 주요 환적항의 반등이 두드러졌다. 중동 10개 항만의 합산 물동량은 11.2% 증가했다. 이집트 포트사이드항과 오만 살랄라항은 제미니의 환적 물량과 터미널 확충에 힘입어 각각 35%와 30.9% 성장했다. 홍해 사태 이후 선사들이 운송 경로를 재편하면서 주요 환적 거점으로 물량이 모였다.
유럽에서도 기항지 재편의 수혜가 나타났다. 런던게이트웨이와 틸버리 추정 실적을 합산한 런던항의 물동량은 38.9% 증가했다. 머스크가 영국의 주요 기항지를 펠릭스토에서 런던게이트웨이로 옮기고 제미니 서비스를 배치하면서 물량이 늘었다.
세계 주요 항만의 물동량이 전반적으로 늘어난 것과 반대로 북미 지역은 관세 인상 전 선제 수입 효과가 약해지면서 성장세가 둔화했다. 북미 12개 항만의 물동량은 1.3% 증가했으며, 로스앤젤레스(LA) 롱비치 뉴욕·뉴저지 등 미국 9개 항만의 증가율은 0.5%에 그쳤다. 상반기 화물 확보 수요가 이후 재고 누적과 수입 수요 둔화로 약해지면서 LA항과 시애틀·터코마항의 연간 물동량은 각각 0.6%와 5.5% 감소했다.
< 박한솔 기자 hsolpark@ksg.co.kr >


선박운항스케줄
인기 스케줄
-
GWANGYANG
 HOCHIMINH
선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Starship Pegasus 10/15 10/23 HMM Starship Pegasus 10/15 10/23 SM LINE Starship Ursa 10/17 10/25 Dongjin -
INCHEON
SHUWAIKH선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Pegasus Unix 10/17 11/14 ESL Pancon Glory 10/21 12/10 ESL Pegasus Unix 10/24 12/22 ESL -
BUSAN
NHAVA SHEVA선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Hmm Green 10/15 11/03 Sinokor Wan Hai 501 10/15 11/08 Wan hai Racine 10/16 11/04 Sinokor -
BUSAN
SHUAIBA선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Phoebe 10/15 12/10 BEN LINE Phoebe 10/17 11/14 ESL Kmtc Doha 10/20 12/13 BEN LINE -
BUSAN
SHUWAIKH선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Phoebe 10/15 12/04 BEN LINE Phoebe 10/17 11/14 ESL Kmtc Doha 10/20 12/07 BEN LINE
- 출발항
-
- 도착항
-


많이 본 기사
- HMM, 부산 시대 열었다…부전동 본사서 근무 시작한진, 3분기 역대 최대 매출 8898억…전년比 11%↑세방그룹 이의순 명예회장 별세컨선사들 수에즈운하 복귀 본격화…유럽항로 운임 하락일로선박·반도체 호조에 누적수출액 8000억弗 첫 돌파코나폰, 경주 플레이스씨서 문화예술 교류 확대미중 경제전쟁에 파나마기국 불똥…3위 추락부산항만공사, 북극항로 친환경·안전·국제협력 강조한진, 소상공인 물류 지원사업 3개 수행기관 선정페덱스, 관부가세 온라인 결제 기능 국내 도입
- KIFFA-UPA, 국제물류 청년취업 아카데미 개강해운협회, 삼일회계법인과 개정세법과 외환거래 설명회 개최사무실 이전/ HMM해양수산부, 국장급 인사 단행…여수해수청장에 김원배 승진 발령CJ대한통운 ‘더 운반’, 기업 맞춤 운송 상담 확대로지스올시스템즈, 구매·물류 통합 SCM 플랫폼 구축[표] 주간 중고선 가격동향에어버스, 中 톈진 2공장서 첫 항공기 인도[표] 주간 중고선 가격지수해양경찰청 "바다의 숨은 영웅 찾습니다"
스케줄 많이 검색한 항구
해사물류 통계 

COPYRIGHTⓒ 2014 KOREA SHIPPING GAZETTE. ALL RIGHTS RESERVED.
COPYRIGHTⓒ 2015
KOREA SHIPPING GAZETTE. ALL RIGHTS RESERVED.
0/250
확인